Entendimento da Cosit 145/2026 acende alerta sobre efeitos tributários na escolha da forma jurídica dos consórcios
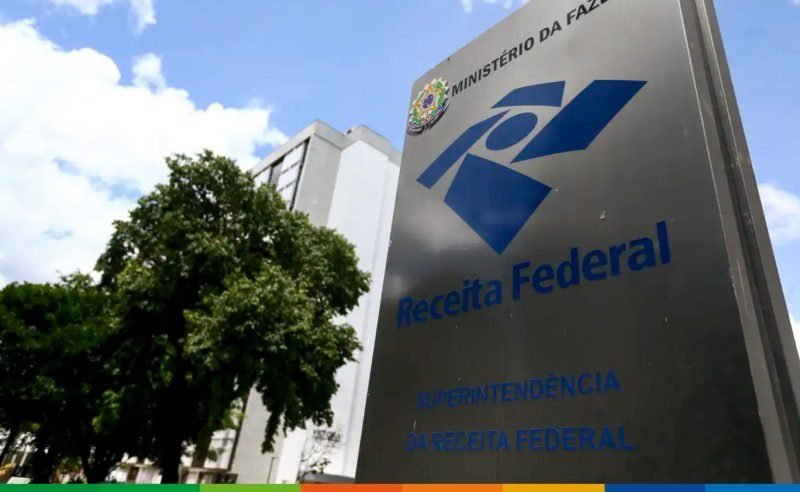
A Receita Federal do Brasil (RFB), por meio da Solução de Consulta da Coordenação-Geral de Tributação (Cosi) 145/2026, manifestou-se no sentido de que não há base normativa para que os consórcios públicos com natureza jurídica de direito privado façam jus à imunidade recíproca sobre impostos de que trata o art. 150, inciso VI, alínea “a” da Constituição Federal. A manifestação decorre de consulta formulada por consórcio público intermunicipal de direito privado, que questionou a possibilidade de reconhecimento da imunidade tributária em razão de sua vinculação à Administração Pública e da prestação de serviços públicos essenciais. Diante da publicação do documento, a Confederação Nacional de Municípios (CNM) traz importantes orientações aos gestores.
A imunidade tributária recíproca, prevista na Constituição Federal, impede que União, Estados, Distrito Federal e Municípios instituam impostos sobre o patrimônio, a renda ou os serviços uns dos outros, observadas as condições e os limites constitucionais. Na fundamentação, a Receita Federal destacou que a Lei 11.107/2005 admite a constituição de consórcios públicos sob duas naturezas jurídicas: associação pública, com personalidade jurídica de direito público, ou pessoa jurídica de direito privado.
A CNM explica que no caso dos consórcios constituídos como associações públicas, a legislação estabelece expressamente sua integração à Administração Indireta de todos os entes federativos consorciados e, nesse sentido, reafirmou o entendimento anteriormente consolidado na Solução de Consulta Cosit 163/2015, segundo o qual os consórcios públicos constituídos sob a forma de associação pública possuem natureza autárquica e, consequentemente, fazem jus à imunidade tributária recíproca aplicável às autarquias.
Alcance
Essa imunidade alcança os impostos incidentes sobre o patrimônio, a renda e os serviços vinculados às finalidades essenciais do consórcio público ou delas decorrentes, observadas as condições e os limites previstos no art. 150, § 2º, da Constituição Federal. Por outro lado, em relação aos consórcios públicos com personalidade jurídica de direito privado, a Receita Federal concluiu que não há suporte normativo que autorize o reconhecimento da mesma imunidade.
A Cosit 145 evidencia que a escolha da natureza jurídica do consórcio público produz repercussões relevantes, inclusive de ordem tributária, que devem ser consideradas pelos entes federativos no momento de sua constituição. Nesse contexto, a CNM reforça a importância de que os gestores públicos avaliem criteriosamente os aspectos jurídicos, administrativos, operacionais e tributários envolvidos na definição da personalidade jurídica do consórcio.